Las NIIF en México dejaron de ser un tema exclusivo del área contable. Con la llegada de los estándares de sostenibilidad del ISSB (NIIF S1 y S2) y los nuevos requisitos de divulgación aplicables a determinadas emisoras, el consejo de administración enfrenta una nueva agenda: asegurarse de que la empresa cuente con información financiera y de sostenibilidad confiable, comparable y verificable.
Este artículo explica qué debe vigilar el consejo de administración, en qué momento y con qué herramientas.
Las NIIF en México: contexto para el consejo de administración
En México, conviven distintos marcos de información financiera. Las empresas deben identificar qué normas les resultan aplicables según su naturaleza, actividad y situación regulatoria.
Las emisoras sujetas a la regulación del mercado de valores deben considerar las disposiciones de la Comisión Nacional Bancaria y de Valores (CNBV), mientras que otras entidades pueden estar sujetas a marcos contables y requisitos diferentes. Esta convivencia hace que el consejo deba conocer con precisión qué marco aplica a su empresa y cuáles son sus obligaciones específicas.
A este contexto se suma un cambio importante: la información que esperan inversionistas, bancos y reguladores ya no se limita a las cifras contables. También, demandan datos sobre riesgos y oportunidades de sostenibilidad que puedan afectar las perspectivas de la empresa. Ahí es donde el consejo de administración pasa de ser un receptor de reportes a un supervisor activo del proceso.
De las NIF locales a la sostenibilidad: dónde entran las NIIF S1 y S2
El International Sustainability Standards Board (ISSB) publicó en junio de 2023 las NIIF S1 (requerimientos generales para revelar información financiera relacionada con la sostenibilidad) y NIIF S2 (revelaciones relacionadas con el clima). Su objetivo es que las empresas informen sobre los riesgos y oportunidades de sostenibilidad y clima que razonablemente podrían afectar sus flujos de efectivo, su acceso al financiamiento o su costo de capital a corto, mediano o largo plazo.
En México, es importante distinguir las NIIF S1 y S2 de las Normas de Información de Sostenibilidad (NIS) emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF). Las NIS A-1 y B-1 entraron en vigor el 1 de enero de 2025. Por otra parte, la CNBV estableció requisitos de divulgación basados en NIIF S1 y S2 para determinadas emisoras. Estos marcos están relacionados, pero no son idénticos ni tienen necesariamente el mismo ámbito de aplicación.
Importancia de las NIIF para la toma de decisiones del consejo de administración
Las NIIF en México proporcionan un marco común para analizar la información financiera, comparar resultados y evaluar decisiones de inversión, financiamiento o fusiones y adquisiciones. Para el consejo de administración, esto permite ir más allá de las cifras y valorar si una oportunidad de negocio es viable, considerando su rentabilidad, nivel de endeudamiento y riesgos asociados.
Con las NIIF S1 y S2, este análisis incorpora información sobre riesgos y oportunidades relacionados con la sostenibilidad y el clima, así como sus posibles efectos financieros. Ante la inversión en una nueva planta, por ejemplo, el consejo puede evaluar no solo el costo y el retorno esperado, sino también la exposición a sequías, inundaciones o cambios regulatorios que podrían afectar las operaciones.
Esta información ayuda a comparar escenarios, definir prioridades de inversión y supervisar la estrategia con una perspectiva de largo plazo. Aunque las normas no determinan qué decisiones tomar ni eliminan la incertidumbre, ofrecen una base estructurada para que los consejeros cuestionen los supuestos de la dirección y fundamenten sus decisiones en información financiera y de sostenibilidad relevante y confiable.
Línea de tiempo hacia 2028: lo que el consejo debe tener en el radar
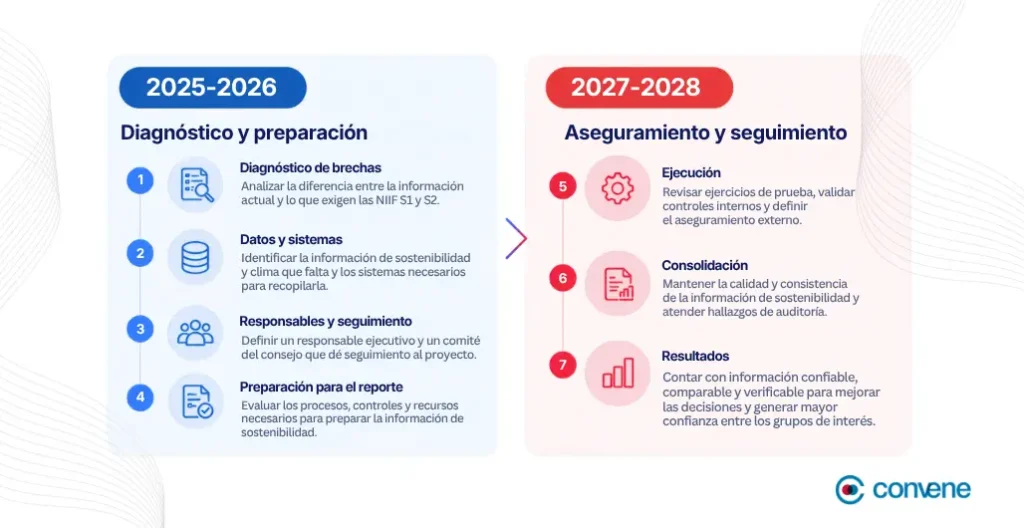
Para las entidades comprendidas en la regulación de la CNBV, la primera presentación de información de sostenibilidad se realiza en 2026 y corresponde al ejercicio 2025. El calendario también contempla una implementación gradual de los requisitos de aseguramiento externo.
Llegar preparado requiere un plan por etapas. El consejo no necesita ejecutar el proceso, pero sí solicitar un calendario claro, responsables definidos y avances medibles en cada sesión.
2025-2026: preparación y aplicación anticipada
En esta etapa, la prioridad es el diagnóstico. El consejo debería solicitar a la administración:
- Un análisis de brechas entre la información que la empresa genera hoy y la que requieren las NIIF S1 y S2, cuando sean aplicables.
- La identificación de los datos de sostenibilidad y clima que todavía no se recopilan, así como de los sistemas necesarios para hacerlo.
- La definición de un responsable ejecutivo del proyecto y de un comité del consejo que le dé seguimiento, por ejemplo, el comité de auditoría o de sostenibilidad.
- Una evaluación sobre la conveniencia de realizar ejercicios de preparación o aplicación anticipada, según el marco que corresponda a la empresa.
(Haz clic en la imagen)
2027-2028: implementación y consolidación
De acuerdo con los requisitos y plazos aplicables a la empresa, el foco pasa de la preparación a la ejecución. El consejo debería revisar ejercicios de prueba o paralelos, supervisar los controles internos sobre la información de sostenibilidad y confirmar que los procesos de aseguramiento externo estén definidos cuando corresponda.
En la consolidación, el reto será mantener la calidad y la consistencia año con año: que la información de sostenibilidad se genere con la misma disciplina que la financiera y que los hallazgos de revisión o aseguramiento se atiendan oportunamente.
El rol del consejo de administración frente a las NIIF S1 y S2
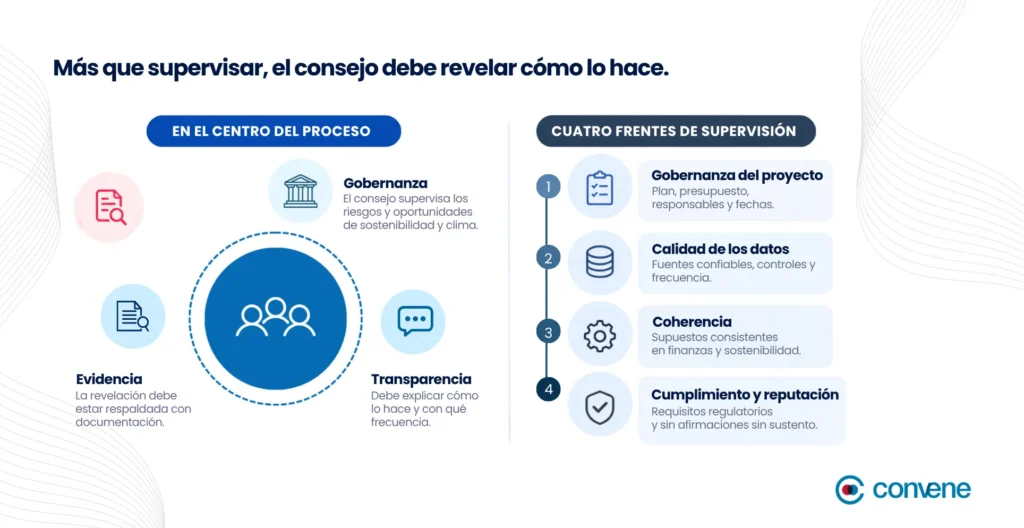
Las NIIF S1 y S2 colocan al órgano de gobierno corporativo en el centro del proceso. Sus apartados de gobernanza (párrafos 26 y 27 de la NIIF S1 y 5 y 6 de la NIIF S2) requieren revelar cómo el órgano o la persona responsable supervisa los riesgos y oportunidades de sostenibilidad y clima, incluyendo describir las responsabilidades de supervisión, las competencias pertinentes y la información que recibe el órgano de gobierno.
También, debe explicarse con qué frecuencia se recibe información, cómo se consideran estos asuntos al supervisar la estrategia y la gestión de riesgos, y cómo se da seguimiento a los objetivos, incluidas las métricas vinculadas a la remuneración cuando corresponda.
En otras palabras, la empresa debe revelar cómo se ejerce la supervisión y contar con información que respalde lo reportado. Documentar la información revisada, los asuntos discutidos y el seguimiento acordado puede ayudar a demostrar cómo se ejerció esa supervisión.
Qué debe vigilar un consejo de administración en este proceso
Para que esa revelación sea creíble, el consejo de administración debería concentrarse en cuatro frentes:
- Gobernanza del proyecto: que existan un plan, presupuesto, responsables y fechas de entrega, y que las funciones del consejo y de sus comités estén claramente definidas.
- Calidad de los datos: que la información provenga de fuentes confiables, cuente con controles y documentación, y llegue al consejo con la frecuencia necesaria para tomar decisiones.
- Coherencia: que los supuestos utilizados en los estados financieros y en los reportes de sostenibilidad sean consistentes, incluidas las metas y su avance.
- Cumplimiento y reputación: que la empresa cumpla con los requisitos regulatorios aplicables y evite afirmaciones que no pueda sustentar.
Supervisión de riesgos de sostenibilidad y clima como parte del gobierno corporativo
Los riesgos climáticos se clasifican en físicos (inundaciones, sequías, huracanes) y de transición (cambios regulatorios, tecnológicos o de mercado). Ambos pueden afectar activos, cadenas de suministro, costos de operación y acceso al crédito. Por eso, el consejo debería verificar que los riesgos materiales se integren en el mapa de riesgos corporativos y se discutan con la regularidad necesaria.
El consejo también debería revisar que las metas climáticas y los planes de transición de la empresa, cuando existan, se reflejen en la estrategia y en las decisiones de inversión, y no solo en presentaciones institucionales.
Preguntas clave que el consejo debe hacerle a la administración
Una buena supervisión comienza con buenas preguntas, es casi una regla de oro a nivel estratégico. Por eso, aquí traemos algunas que conviene llevar a la mesa:
- ¿Qué norma nos aplica, desde qué ejercicio y con qué nivel de aseguramiento?
- ¿Cuáles son las brechas de información más críticas y cuándo se cerrarán?
- ¿Qué riesgos y oportunidades de sostenibilidad y clima son materiales para el negocio?
- ¿Cómo se conectan esos riesgos con nuestras proyecciones financieras y con los estados financieros?
- ¿Quién es responsable de cada dato y qué controles lo respaldan?
- ¿Qué presupuesto y capacidades requiere el proyecto, y qué pasa si nos retrasamos?
Estados financieros de acuerdo con las NIIF: qué cambia para el consejo
Los estados financieros siguen siendo la base de la rendición de cuentas y deben prepararse conforme al marco contable aplicable a cada entidad. La información de sostenibilidad no los sustituye, pero puede aportar contexto sobre riesgos y oportunidades que influyen en las perspectivas del negocio y, cuando corresponda, en estimaciones contables como el deterioro de activos, las provisiones, las vidas útiles o los flujos de efectivo futuros.
Integración de la información de sostenibilidad al reporte financiero
Las NIIF S1 y S2 buscan que las revelaciones de sostenibilidad estén conectadas con la información financiera relacionada y correspondan al mismo periodo de reporte. Para el consejo, esto significa revisar cómo se relacionan los riesgos y oportunidades materiales con la estrategia y las perspectivas financieras, cuando corresponda.
En la práctica, conviene pedir a la administración conciliaciones y notas que expliquen cómo los supuestos climáticos influyen en las estimaciones contables, cuando sea pertinente, y asegurarse de que las áreas de finanzas, riesgos, sostenibilidad y jurídico trabajen con información consistente.
Nuevas responsabilidades de aprobación y validación
Las responsabilidades concretas dependen de la regulación aplicable, los estatutos y los mandatos internos de cada empresa. El consejo, directamente o a través de sus comités, debe conocer qué decisiones le corresponden y cómo supervisa las que delega en la administración. También puede revisar los juicios significativos, el análisis de materialidad y las conclusiones del aseguramiento externo cuando corresponda.
Conviene documentar las decisiones, los asuntos analizados y el seguimiento acordado. La evidencia de ese proceso puede facilitar la rendición de cuentas ante reguladores, auditores e inversionistas.
Retos de supervisión para el consejo de administración
La aplicación de las NIIF S1 y S2, cuando corresponda, presenta desafíos que el consejo de administración debe anticipar, porque afectan la calidad de su propia supervisión.
Falta de información consolidada y trazable
En muchas empresas, los datos de sostenibilidad están dispersos en hojas de cálculo, correos y presentaciones de distintas áreas. Sin una fuente consolidada, el consejo puede recibir información fragmentada, difícil de comparar entre periodos y complicada de revisar.
La trazabilidad es especialmente importante: cada cifra debería poder rastrearse hasta su origen, la persona que la validó y la versión que se presentó al consejo. Sin ello, aumenta el riesgo de errores, inconsistencias y cuestionamientos.
Necesidad de capacitación en temas de sostenibilidad y clima
No todos los consejeros cuentan con experiencia en riesgo climático, métricas de emisiones o escenarios de transición. Es recomendable planear sesiones de capacitación, invitar a especialistas externos y, cuando sea pertinente, evaluar la incorporación de perfiles con conocimiento en estos temas.
Capacitarse no implica convertirse en experto técnico, sino adquirir el criterio suficiente para cuestionar a la administración, interpretar los reportes y ejercer un juicio informado.
Convene: cómo un portal para consejos apoya la supervisión de las NIIF S1 y S2
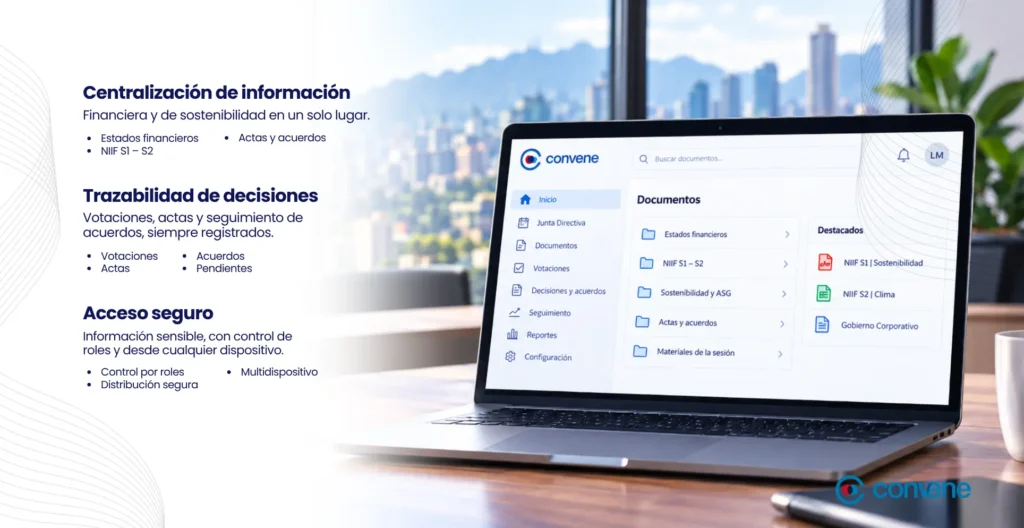
Supervisar un proceso con múltiples áreas, documentos y fechas exige orden. Un portal para consejos como Convene puede ayudar a que el consejo (y comité) cuente con información organizada y acceso controlado a los materiales, sin depender exclusivamente de correos ni archivos dispersos.
Centralización de información financiera y de sostenibilidad para el consejo
Convene permite reunir en un mismo espacio las carpetas de sesión, los reportes financieros, los informes de sostenibilidad y los avances de proyectos estratégicos.
Antes de cada reunión, los consejeros y miembros de los comités pueden consultar la documentación disponible y, con el apoyo de Convene AI, pueden realizar la revisión de información y la preparación de los temas que requieren su atención. De esta forma, contribuye a llegar a las sesiones con mayor contexto para evaluar propuestas, identificar riesgos y formular preguntas a la dirección.
Además, los controles de versiones ayudan a reducir el riesgo de trabajar con archivos desactualizados, mientras que la centralización de la documentación y las herramientas de IA permiten dedicar más tiempo a la discusión estratégica y la toma de decisiones.
Trazabilidad de decisiones y aprobaciones del consejo de administración
La trazabilidad de las decisiones del consejo de administración permite documentar cómo se evaluaron las propuestas, qué acuerdos se adoptaron y quiénes participaron en su aprobación. Mantener un registro organizado de las votaciones, las actas, las resoluciones y las tareas de seguimiento facilita consultar los antecedentes de cada decisión, verificar el cumplimiento de los acuerdos y dar continuidad a los asuntos pendientes entre reuniones.
Además, esta documentación ayuda a respaldar la rendición de cuentas y a demostrar que el consejo dio seguimiento a los temas relevantes, especialmente cuando se trata de decisiones financieras, inversiones o riesgos que requieren supervisión continua.
Acceso seguro a documentación clave antes de cada sesión
La información financiera y de sostenibilidad puede ser sensible. Convene ofrece controles de acceso y distribución de materiales que ayudan a gestionar quién puede consultar la documentación. La configuración debe responder a las políticas de seguridad, los perfiles de usuario y las necesidades de confidencialidad de la organización.
¿Tu consejo está listo para supervisar las NIIF S1 y S2?
Agenda una demo de Convene y descubre cómo organizar la documentación del consejo, dar seguimiento a los acuerdos y facilitar el acceso controlado a los materiales de cada sesión.
Preguntas frecuentes
¿Cuál es la importancia de las NIIF en México para el consejo de administración?
Las NIIF financieras y los estándares de divulgación de sostenibilidad pueden aportar información relevante para evaluar el desempeño, los riesgos y las perspectivas de la empresa. El consejo debe identificar qué marcos aplican a la entidad y supervisar que la información sea consistente y esté respaldada. Cuando se utiliza el mismo marco contable, la información también puede facilitar la comparación con otras empresas y mercados.
¿Qué debe supervisar el consejo antes de que las NIIF S1 y S2 sean obligatorias?
El consejo debe conocer qué requisitos se aplican a la empresa y desde qué ejercicio; supervisar la identificación de riesgos y oportunidades materiales, la calidad y trazabilidad de los datos, la asignación de responsabilidades y la preparación para el aseguramiento que corresponda. Además, puede solicitar avances periódicos y fechas claras de cumplimiento.
¿Cómo afectan las NIIF a los estados financieros de una empresa?
Las NIIF financieras establecen criterios de reconocimiento, medición, presentación y revelación que pueden diferir de los de las NIF mexicanas en temas como instrumentos financieros, arrendamientos o ingresos. Por su parte, las NIIF S1 y S2 son estándares de divulgación de sostenibilidad y clima: no sustituyen los estados financieros, pero requieren comunicar información relevante para comprender los riesgos y oportunidades que pueden afectar las perspectivas de la empresa.
¿Cómo ayuda Convene al consejo de administración de una empresa a prepararse?
Convene puede ayudar a organizar la documentación del consejo, los materiales de las sesiones y el seguimiento de acuerdos, además de facilitar la gestión del acceso a información sensible. Estas capacidades apoyan los procesos internos, pero no sustituyen el análisis de aplicabilidad normativa, la validación de datos ni las obligaciones de reporte de la empresa.